


Come rimuovo le richieste difficili dal mio telefono?
Riepilogo: rimozione di domande difficili dal rapporto di credito
1. Il modo più semplice per rimuovere le indagini difficili è contattare il creditore o l’ufficio di credito e fornire la prova di indagini non autorizzate o fraudolente.
2. Le indagini difficili non possono essere rimosse se non sono il risultato del furto di identità, altrimenti, cadranno naturalmente dopo due anni.
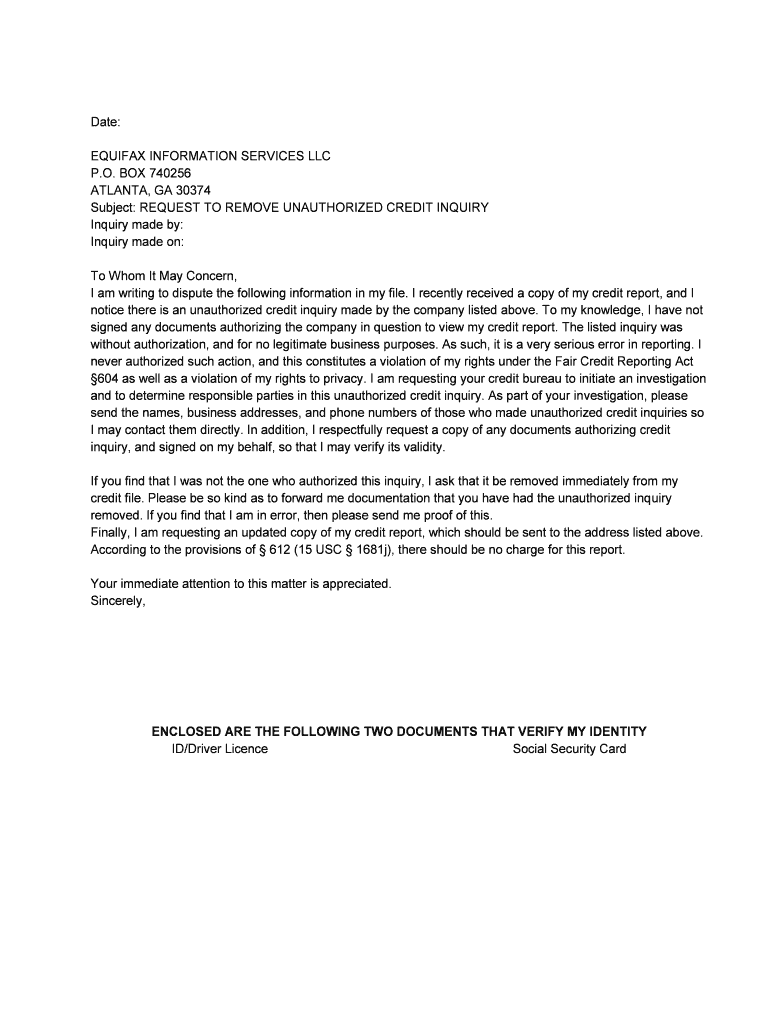
3. Per sbarazzarsi di richieste di auto non autorizzate, è possibile inviare una lettera certificata al creditore o contattare i tre principali uffici di credito.
4. Se non riesci a rintracciare il motivo di un’indagine difficile o credere che sia stato fatto senza il tuo consenso, puoi contestarlo online.
5. Avere più richieste di credito duro in breve tempo può indicare un mutuatario rischioso, ma lo shopping di prestito viene spesso trattato come una singola indagine con un impatto minimo.
6. La rimozione di una dura richiesta non aumenta direttamente il punteggio di credito; Il suo impatto diminuisce dopo un anno.
7. Le indagini difficili possono influire sulla tua capacità di acquistare una casa, poiché i finanziatori ipotecari li considerano durante il processo di candidatura del prestito.
Domande e risposte:
1. Qual è il modo più semplice per rimuovere le domande difficili?
Se trovi una richiesta sul tuo rapporto di credito che non riconosci, contatta il creditore o l’Ufficio di credito per richiedere la sua rimozione. Fornire la prova di indagini non autorizzate o fraudolente.
2. C’è un modo per sbarazzarsi di domande difficili?
Dimostrare richieste difficili sul rapporto di credito prevede la collaborazione con le agenzie di rendicontazione del credito e possibilmente il creditore. Non possono essere rimosse indagini difficili se non sono il risultato del furto di identità. Altrimenti, cadranno dopo due anni.
3. Come mi sbarazzo delle richieste di auto non autorizzate?
È possibile inviare una lettera certificata al creditore, indicando le richieste non autorizzate e richiedendo la loro rimozione. In alternativa, contatta i tre principali uffici di credito in cui sono apparse le indagini non autorizzate.
4. Puoi rimuovere le richieste online?
Se non riesci a rintracciare il motivo di un’indagine difficile o credere che sia stato fatto senza il tuo consenso, puoi contestarlo online. Se non confermato come legittimo, l’Ufficio di credito deve rimuoverlo.
5. Quanto male ha tre domande difficili?
Avere più richieste difficili non è intrinsecamente male. Tuttavia, più domande per il nuovo credito in un breve periodo di tempo possono suggerire un mutuatario rischioso. Lo shopping di tariffa per un prestito specifico è in genere trattato come una singola richiesta con un impatto creditizio minimo.
6. Quanto aumenterà il mio punteggio di credito quando viene rimossa un’indagine difficile?
Il tuo punteggio di credito non aumenta quando una domanda difficile diminuisce. L’impatto di una dura indagine sul tuo punteggio diminuisce dopo un anno e abbandona il tuo rapporto di credito dopo due anni.
7. Fare domande difficili influiscono sull’acquisto di una casa?
Sì, la richiesta di un mutuo per la casa prevede un prestatore che conduce una revisione dettagliata del tuo rapporto di credito, noto come una dura indagine. Molteplici richieste difficili possono potenzialmente avere un impatto sul tuo punteggio di credito e il processo di approvazione del prestito.
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Qual è il modo più semplice per rimuovere le domande difficili
Se trovi una richiesta sul tuo rapporto di credito che non riconosci, contatta il creditore o l’Ufficio di credito per richiedere la sua rimozione. Dovrai fornire la prova che l’inchiesta non era autorizzata o fraudolenta.
Cache
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] C’è un modo per sbarazzarsi di domande difficili
Dimostrare richieste difficili sul rapporto di credito implica lavorare con le agenzie di rendicontazione del credito e possibilmente il creditore che ha fatto l’inchiesta. Le indagini difficili non possono essere rimosse, tuttavia, a meno che non siano il risultato del furto di identità. Altrimenti, dovranno cadere naturalmente, il che accade dopo due anni.
Cache
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Come mi sbarazzo delle richieste di auto
Un modo è andare direttamente al creditore inviando loro una lettera certificata per posta. Nella tua lettera, assicurati di sottolineare quali indagini (o richieste) non sono state autorizzate, quindi richiedi che tali domande fossero rimosse. È inoltre possibile contattare i 3 grandi uffici di credito in cui è stata visualizzata l’indagine non autorizzata.
Cache
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Puoi rimuovere le richieste online
Se non riesci a rintracciare il motivo di una dura richiesta o credi che sia stato fatto senza il tuo consenso, puoi contestarlo online. Se l’Ufficio di credito non può confermarlo come un’indagine legittima, è necessario rimuoverlo.
Cache
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanto sono gravi 3 richieste difficili
Non esistono “troppe” richieste di credito duro, ma più domande per nuovi conti di credito in un breve periodo di tempo potrebbero indicare un mutuatario rischioso. Lo shopping di valutazione per un particolare prestito, tuttavia, può essere trattato come una singola indagine e avere un impatto minimo sulla tua merito di credito.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanti punti aumenterà il mio punteggio di credito quando viene rimossa un’indagine difficile
NO. Il tuo punteggio di credito non aumenta quando una richiesta difficile elimina il tuo rapporto di credito. Il tuo punteggio non scenderà anche quando una domanda difficile diminuisce,. Invece, un’indagine difficile (o un forte credito di credito) smette di avere un impatto sul tuo punteggio di credito dopo un anno, che è un anno prima che abbandoni il tuo rapporto di credito.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Fare domande difficili influiscono sull’acquisto di una casa
Ecco perché il confronto delle tariffe può ridurre il punteggio di credito: ogni volta che richiedi un mutuo per la casa, un prestatore ipotecario esegue una revisione approfondita del tuo rapporto di credito. Questa azione è definita una dura indagine e può influire sul tuo punteggio. Leggi: migliori prestiti FHA.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanto tempo ci vuole per le richieste di auto per cadere
Per quanto tempo rimangono le richieste sul tuo rapporto di credito, vengono rimosse le richieste di credito dopo due anni. Ma i tuoi punteggi di credito possono essere interessati solo per un anno, e talvolta potrebbe essere solo per pochi mesi. Le richieste soft rimarranno solo sui rapporti di credito per 12-24 mesi.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanto tempo ci vuole per rimuovere una dura richiesta
Richieste difficili rimangono sui rapporti di credito per due anni, ma influiscono solo sui punteggi FICO® (i punteggi di credito più ampiamente utilizzati dai finanziatori) per un anno. L’impatto di una singola indagine difficile è relativamente piccolo, di solito dando il punteggio FICO® cinque punti o meno.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanti punti il mio punteggio di credito scenderà con 3 domande difficili
Mentre un’indagine difficile ha un impatto sui punteggi del credito, in genere li fa solo scendere di circa cinque punti, secondo la società con il punteggio del credito FICO®. E se hai una buona storia creditizia, l’impatto potrebbe essere ancora inferiore.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Come ottenere 800 punteggio di credito in 45 giorni
Ecco 10 modi per aumentare il tuo punteggio di credito di 100 punti – molto spesso questo può essere fatto entro 45 giorni.Controlla il tuo rapporto di credito.Paga le tue bollette per tempo.Pagare qualsiasi collezione.Fatti catturare le bollette del passato.Mantieni i saldi bassi sulle tue carte di credito.Ripagare il debito piuttosto che trasferirlo continuamente.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Perché il mio punteggio di credito è diminuito quando è stata rimossa una dura richiesta
Nella maggior parte dei casi, le richieste difficili hanno pochissimi un impatto sui punteggi del credito e non hanno alcun effetto dopo un anno dalla data in cui è stata effettuata l’inchiesta. Quindi, quando una dura richiesta viene rimossa dai tuoi rapporti di credito, i tuoi punteggi potrebbero non migliorare molto o vedere alcun movimento.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Perché il mio punteggio di credito è diminuito di 40 punti per una dura richiesta
Hai recentemente richiesto il credito
Se hai richiesto una carta di credito o stai acquistando un prestito, può apparire una dura richiesta sul tuo rapporto di credito, che riduce temporaneamente un punteggio. Richieste difficili si verificano quando un prestatore o una società esamina il tuo rapporto con l’intenzione di prendere una decisione di prestito.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quale punteggio di credito è buono per l’acquisto di una casa
Si consiglia di avere un punteggio di credito di 620 o superiore quando richiedi un prestito convenzionale. Se il tuo punteggio è inferiore a 620, i finanziatori non saranno in grado di approvare il tuo prestito o potrebbe essere tenuto a offrirti un tasso di interesse più elevato, il che può comportare pagamenti mensili più elevati.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanti punti il tuo punteggio di credito scende per una richiesta
Circa cinque punti
Mentre un’indagine difficile ha un impatto sui punteggi del credito, in genere li fa solo scendere di circa cinque punti, secondo la società con il punteggio del credito FICO®. E se hai una buona storia creditizia, l’impatto potrebbe essere ancora inferiore.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanto aumenta il tuo punteggio di credito quando cade una dura richiesta
Nella maggior parte dei casi, le richieste difficili hanno pochissimi un impatto sui punteggi del credito e non hanno alcun effetto dopo un anno dalla data in cui è stata effettuata l’inchiesta. Quindi, quando una dura richiesta viene rimossa dai tuoi rapporti di credito, i tuoi punteggi potrebbero non migliorare molto o vedere alcun movimento.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanti punti ottieni quando le richieste difficili cadono
NO. Il tuo punteggio di credito non aumenta quando una richiesta difficile elimina il tuo rapporto di credito. Il tuo punteggio non scenderà anche quando una domanda difficile diminuisce,. Invece, un’indagine difficile (o un forte credito di credito) smette di avere un impatto sul tuo punteggio di credito dopo un anno, che è un anno prima che abbandoni il tuo rapporto di credito.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanti punti fa una dura richiesta del tuo punteggio di credito
In che modo le richieste difficili hanno un impatto sul tuo punteggio di credito, una dura richiesta di credito potrebbe ridurre il punteggio di credito fino a 10 punti, anche se in molti casi il danno probabilmente non sarà così significativo. Come spiega FICO: “Per la maggior parte delle persone, una richiesta di credito aggiuntiva prenderà meno di cinque punti dai loro punteggi FICO.”
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Sono cattive 3 richieste difficili
Una singola richiesta dura eliminerà il tuo punteggio di non più di cinque punti. Spesso non vengono sottratti i punti. Tuttavia, più richieste difficili possono esaurire il tuo punteggio fino a 10 punti ogni volta che si verificano.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanto tempo ci vuole per passare da 550 a 750 punteggio di credito
Quanto tempo ci vuole per riparare il credito, la buona notizia è che quando il tuo punteggio è basso, ogni cambiamento positivo che apporti avrà probabilmente un impatto significativo. Ad esempio, passare da un punteggio di credito scarso di circa 500 a un punteggio di credito equo (nella gamma 580-669) impiega circa 12-18 mesi di uso di credito responsabile.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanto velocemente posso aggiungere 100 punti al mio punteggio di credito
Per la maggior parte delle persone, non accadrà aumentare un punteggio di credito di 100 punti in un mese. Ma se paghi le bollette in tempo, elimina il debito del consumatore, non eseguire grandi saldi sulle tue carte e mantenere un mix di consumatore e prestiti garantiti, un aumento del tuo credito potrebbe avvenire entro mesi.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanti punti aumenta il tuo credito quando viene rimossa una dura richiesta
NO. Il tuo punteggio di credito non aumenta quando una richiesta difficile elimina il tuo rapporto di credito. Il tuo punteggio non scenderà anche quando una domanda difficile diminuisce,. Invece, un’indagine difficile (o un forte credito di credito) smette di avere un impatto sul tuo punteggio di credito dopo un anno, che è un anno prima che abbandoni il tuo rapporto di credito.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanti punti aumenterà il mio punteggio di credito quando viene rimossa una dura richiesta
Nella maggior parte dei casi, le richieste difficili hanno pochissimi un impatto sui punteggi del credito e non hanno alcun effetto dopo un anno dalla data in cui è stata effettuata l’inchiesta. Quindi, quando una dura richiesta viene rimossa dai tuoi rapporti di credito, i tuoi punteggi potrebbero non migliorare molto o vedere alcun movimento.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Perché il mio punteggio di credito sta diminuendo se pago tutto in tempo
Allo stesso modo, se paghi un debito con carta di credito e chiudi del tutto il conto, i tuoi punteggi potrebbero scendere. Questo perché il credito totale disponibile viene ridotto quando si chiude una linea di credito, il che potrebbe comportare un rapporto di utilizzo del credito più elevato.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanto cadrà il mio punteggio con una dura richiesta
Circa cinque punti
In che modo un’indagine difficile influisce sul credito mentre un’indagine difficile influisce sui punteggi del credito, in genere li fa solo scendere di circa cinque punti, secondo la società con il punteggio del credito FICO®. E se hai una buona storia creditizia, l’impatto potrebbe essere ancora inferiore.
[/WPREMARK]