


È un bene deducibile 1000?
Riepilogo:
Una franchigia di $ 1.000 è migliore di una deducibile di $ 500 se puoi permetterti l’aumento dei costi di tasca in caso di incidente. Una franchigia superiore significa che pagherai premi più bassi. La scelta di una franchigia assicurativa dipende dalle dimensioni del tuo fondo di emergenza e da quanto puoi permetterti per i premi mensili.
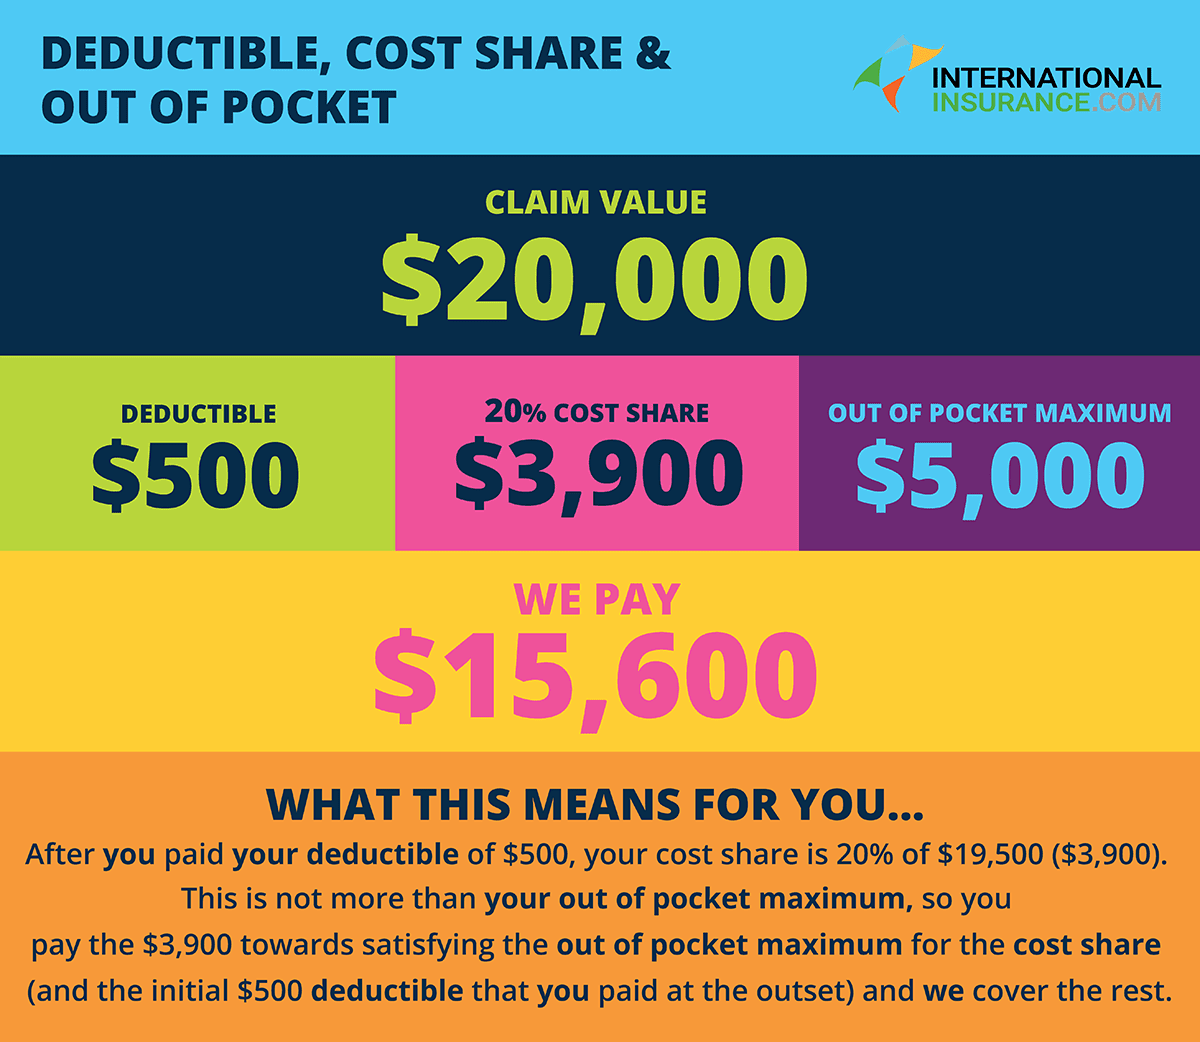
Una franchigia di $ 1.000 significa che dovrai pagare $ 1.000 di tasca prima che la tua compagnia assicurativa paghi per il resto. La tua compagnia assicurativa pagherà quindi l’importo del reclamo, meno la franchigia di $ 1.000, direttamente a te o una terza parte dovuta per i servizi.
WalleTeb consiglia di risparmiare circa il 6% scegliendo una franchigia di $ 2.000 anziché una franchigia di $ 1.000. Tuttavia, questo può o meno avere senso a seconda del prezzo della tua politica. Se un altro pilota ha causato l’incidente, non dovrai pagare la franchigia per un reclamo.
Il costo medio di un’assicurazione auto deducibile può variare da poche centinaia di dollari a $ 2.500. L’opzione più popolare è $ 500. Indipendentemente dall’importo che scegli, è importante che tu possa permetterti di pagarlo se è necessario presentare un reclamo.
Per il 2022, l’IRS definisce un piano sanitario deducibile ad alta deducibile come qualsiasi piano con una franchigia di almeno $ 1.400 per un individuo o $ 2.800 per una famiglia. Le spese esterne annuali totali di un HDHP, tra cui franchigie, payments e coassicurazione, non possono essere più di $ 7.050 per un individuo o $ 14.100 per una famiglia.
Se hai preoccupazioni mediche uniche o condizioni croniche che necessitano di un trattamento frequente, un piano deducibile inferiore è un’ottima scelta. Mentre questo piano ha un premio mensile più elevato, garantisce una franchigia più economica se si va dal medico spesso o si è a rischio di una possibile emergenza medica.
Uno svantaggio di avere un piano sanitario altamente deducibile è che poiché gli HDHP coprono generalmente solo cure preventive, un incidente o un’emergenza potrebbero comportare costi molto elevati. Se ti viene diagnosticata una condizione medica che richiede un trattamento costoso, sarai responsabile del costo di tale cura.
Domande:
- È $ 1000 ad alta deducibile?
- Cosa significa quando hai una franchigia da $ 1000?
- È una franchigia di $ 1000 meglio di una franchigia di $ 2000?
- Qual è un buon prezzo deducibile?
- Ciò che deducibile è troppo alto?
- Dovrei pagare una franchigia alta o bassa?
- È meglio avere una franchigia più alta o inferiore?
- Dovrei fare deducibile più alto o inferiore?
- Cos’è uno svantaggio di avere un alte deducibile?
- È meglio pagare una franchigia alta o bassa?
Una franchigia di $ 1.000 è migliore di una deducibile di $ 500 se puoi permetterti l’aumento dei costi di tasca in caso di incidente. Una franchigia superiore significa che pagherai premi più bassi. La scelta di una franchigia assicurativa dipende dalle dimensioni del tuo fondo di emergenza e da quanto puoi permetterti per i premi mensili.
Una franchigia di $ 1.000 significa che dovrai pagare $ 1.000 di tasca prima che la tua compagnia assicurativa paghi per il resto. La tua compagnia assicurativa pagherà quindi l’importo del reclamo, meno la franchigia di $ 1.000, direttamente a te o una terza parte dovuta per i servizi.
WalleTeb consiglia di risparmiare circa il 6% scegliendo una franchigia di $ 2.000 anziché una franchigia di $ 1.000. Tuttavia, questo può o meno avere senso a seconda del prezzo della tua politica. Se un altro pilota ha causato l’incidente, non dovrai pagare la franchigia per un reclamo.
Il costo medio di un’assicurazione auto deducibile può variare da poche centinaia di dollari a $ 2.500. L’opzione più popolare è $ 500. Indipendentemente dall’importo che scegli, è importante che tu possa permetterti di pagarlo se è necessario presentare un reclamo.
Per il 2022, l’IRS definisce un piano sanitario deducibile ad alta deducibile come qualsiasi piano con una franchigia di almeno $ 1.400 per un individuo o $ 2.800 per una famiglia. Le spese esterne annuali totali di un HDHP, tra cui franchigie, payments e coassicurazione, non possono essere più di $ 7.050 per un individuo o $ 14.100 per una famiglia.
Se hai preoccupazioni mediche uniche o condizioni croniche che necessitano di un trattamento frequente, un piano deducibile inferiore è un’ottima scelta. Mentre questo piano ha un premio mensile più elevato, garantisce una franchigia più economica se si va dal medico spesso o si è a rischio di una possibile emergenza medica.
Se hai preoccupazioni mediche uniche o condizioni croniche che necessitano di un trattamento frequente, un piano deducibile inferiore è un’ottima scelta. Mentre questo piano ha un premio mensile più elevato, garantisce una franchigia più economica se si va dal medico spesso o si è a rischio di una possibile emergenza medica.
Se hai preoccupazioni mediche uniche o condizioni croniche che necessitano di un trattamento frequente, un piano deducibile inferiore è un’ottima scelta. Mentre questo piano ha un premio mensile più elevato, garantisce una franchigia più economica se si va dal medico spesso o si è a rischio di una possibile emergenza medica.
Uno svantaggio di avere un piano sanitario altamente deducibile è che poiché gli HDHP coprono generalmente solo cure preventive, un incidente o un’emergenza potrebbero comportare costi molto elevati. Se ti viene diagnosticata una condizione medica che richiede un trattamento costoso, sarai responsabile del costo di tale cura.
Se hai preoccupazioni mediche uniche o condizioni croniche che necessitano di un trattamento frequente, un piano deducibile inferiore è un’ottima scelta. Mentre questo piano ha un premio mensile più elevato, garantisce una franchigia più economica se si va dal medico spesso o si è a rischio di una possibile emergenza medica.
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] È $ 1000 ad alta deducibile
Una franchigia di $ 1.000 è migliore di una deducibile di $ 500 se puoi permetterti l’aumento del costo di una tasca in caso di incidente, perché una franchigia più elevata significa che pagherai premi più bassi. La scelta di una franchigia assicurativa dipende dalle dimensioni del tuo fondo di emergenza e da quanto puoi permetterti per i premi mensili.
Cache
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Cosa significa quando hai una franchigia da $ 1000
Una franchigia di $ 1.000 significa che dovrai pagare $ 1.000 di tasca prima che la tua compagnia assicurativa paghi per il resto. Nella maggior parte dei casi, la tua compagnia assicurativa pagherà l’importo del reclamo, meno la franchigia di $ 1.000, direttamente a te o una terza parte dovuta ai servizi.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] È una deducibile 1000 migliore di una franchigia del 2000
WalleTeb osserva che è possibile risparmiare circa il 6 percento scegliendo una franchigia di $ 2000 anziché una franchigia di $ 1000, che può o meno avere senso a seconda del prezzo della tua politica. Come osserva Bankrate, non dovrai pagare la franchigia per un reclamo se un altro pilota ha causato l’incidente.
Cache
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Qual è un buon prezzo deducibile
Costo medio di un’assicurazione auto deducibile
Le franchigie di assicurazione auto possono variare da qualche centinaio di dollari a $ 2.500. Tuttavia, l’opzione più popolare è $ 500. Indipendentemente dall’importo che scegli, è importante che tu possa permetterti di pagarlo se è necessario presentare un reclamo.
Cache
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Ciò che deducibile è troppo alto
Per il 2022, l’IRS definisce un piano sanitario deducibile ad alta deducibile come qualsiasi piano con una franchigia di almeno $ 1.400 per un individuo o $ 2.800 per una famiglia. Le spese esterne annuali totali di un HDHP (inclusi franchigie, payments e coassicurazione) non possono essere più di $ 7.050 per un individuo o $ 14.100 per una famiglia.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Dovrei pagare una franchigia alta o bassa
Un piano deducibile inferiore è un’ottima scelta se hai preoccupazioni mediche uniche o condizioni croniche che necessitano di un trattamento frequente. Mentre questo piano ha un premio mensile più elevato, se vai spesso dal medico o sei a rischio di una possibile emergenza medica, hai una franchigia più conveniente.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] È meglio avere una franchigia più alta o inferiore
Un piano deducibile inferiore è un’ottima scelta se hai preoccupazioni mediche uniche o condizioni croniche che necessitano di un trattamento frequente. Mentre questo piano ha un premio mensile più elevato, se vai spesso dal medico o sei a rischio di una possibile emergenza medica, hai una franchigia più conveniente.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Dovrei fare deducibile più alto o inferiore
Un piano deducibile inferiore è un’ottima scelta se hai preoccupazioni mediche uniche o condizioni croniche che necessitano di un trattamento frequente. Mentre questo piano ha un premio mensile più elevato, se vai spesso dal medico o sei a rischio di una possibile emergenza medica, hai una franchigia più conveniente.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Cos’è uno svantaggio di avere un alte deducibile
I contro di piani sanitari altamente deducibili
Poiché gli HDHP coprono generalmente solo cure preventive, un incidente o un’emergenza potrebbe comportare costi molto alti. Ad esempio, se ti viene diagnosticata una condizione medica che richiede un trattamento costoso, sarai a gancio per il costo di tale cura.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] È meglio pagare una franchigia alta o bassa
Un piano deducibile inferiore è un’ottima scelta se hai preoccupazioni mediche uniche o condizioni croniche che necessitano di un trattamento frequente. Mentre questo piano ha un premio mensile più elevato, se vai spesso dal medico o sei a rischio di una possibile emergenza medica, hai una franchigia più conveniente.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] È meglio avere una deducibile elevata o bassa
Le franchigie basse sono le migliori quando una malattia o un infortunio richiedono cure mediche estese. I piani ad alta deducibile offrono premi più gestibili e accesso a HSAS. Gli HSA offrono un trio di benefici fiscali e può essere una fonte di reddito pensionistico.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Cos’è uno svantaggio di avere un’alta deducibile
I contro di piani sanitari altamente deducibili
Poiché gli HDHP coprono generalmente solo cure preventive, un incidente o un’emergenza potrebbe comportare costi molto alti. Ad esempio, se ti viene diagnosticata una condizione medica che richiede un trattamento costoso, sarai a gancio per il costo di tale cura.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanto è troppo alta deducibile
Per il 2022, l’IRS definisce un piano sanitario deducibile ad alta deducibile come qualsiasi piano con una franchigia di almeno $ 1.400 per un individuo o $ 2.800 per una famiglia. Le spese esterne annuali totali di un HDHP (inclusi franchigie, payments e coassicurazione) non possono essere più di $ 7.050 per un individuo o $ 14.100 per una famiglia.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Che è meglio deducibile ad alta o bassa
Un piano deducibile inferiore è un’ottima scelta se hai preoccupazioni mediche uniche o condizioni croniche che necessitano di un trattamento frequente. Mentre questo piano ha un premio mensile più elevato, se vai spesso dal medico o sei a rischio di una possibile emergenza medica, hai una franchigia più conveniente.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] È meglio avere una deducibile bassa o alta
Le franchigie basse sono le migliori quando una malattia o un infortunio richiedono cure mediche estese. I piani ad alta deducibile offrono premi più gestibili e accesso a HSAS. Gli HSA offrono un trio di benefici fiscali e può essere una fonte di reddito pensionistico.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] DEDUCTLE ALTA GIOVANI RISPARMIA
I conducenti che aumentano le loro franchigie possono risparmiare tra il 7% e il 28% all’anno in media, secondo un’analisi di Forbes Advisor delle franchigie e dei tassi dell’assicurazione auto. I maggiori risparmi sono in genere disponibili per i conducenti che apportano una modifica sostanziale alla loro franchigia, come saltare da $ 250 a $ 2.000.
[/WPREMARK]