


Qual è la differenza tra UCC 1 e UCC 3?
al debitore può quindi presentare. Se ciò non accade entro il periodo di 20 giorni, il debitore può presentare una dichiarazione di terminazione UCC-3.
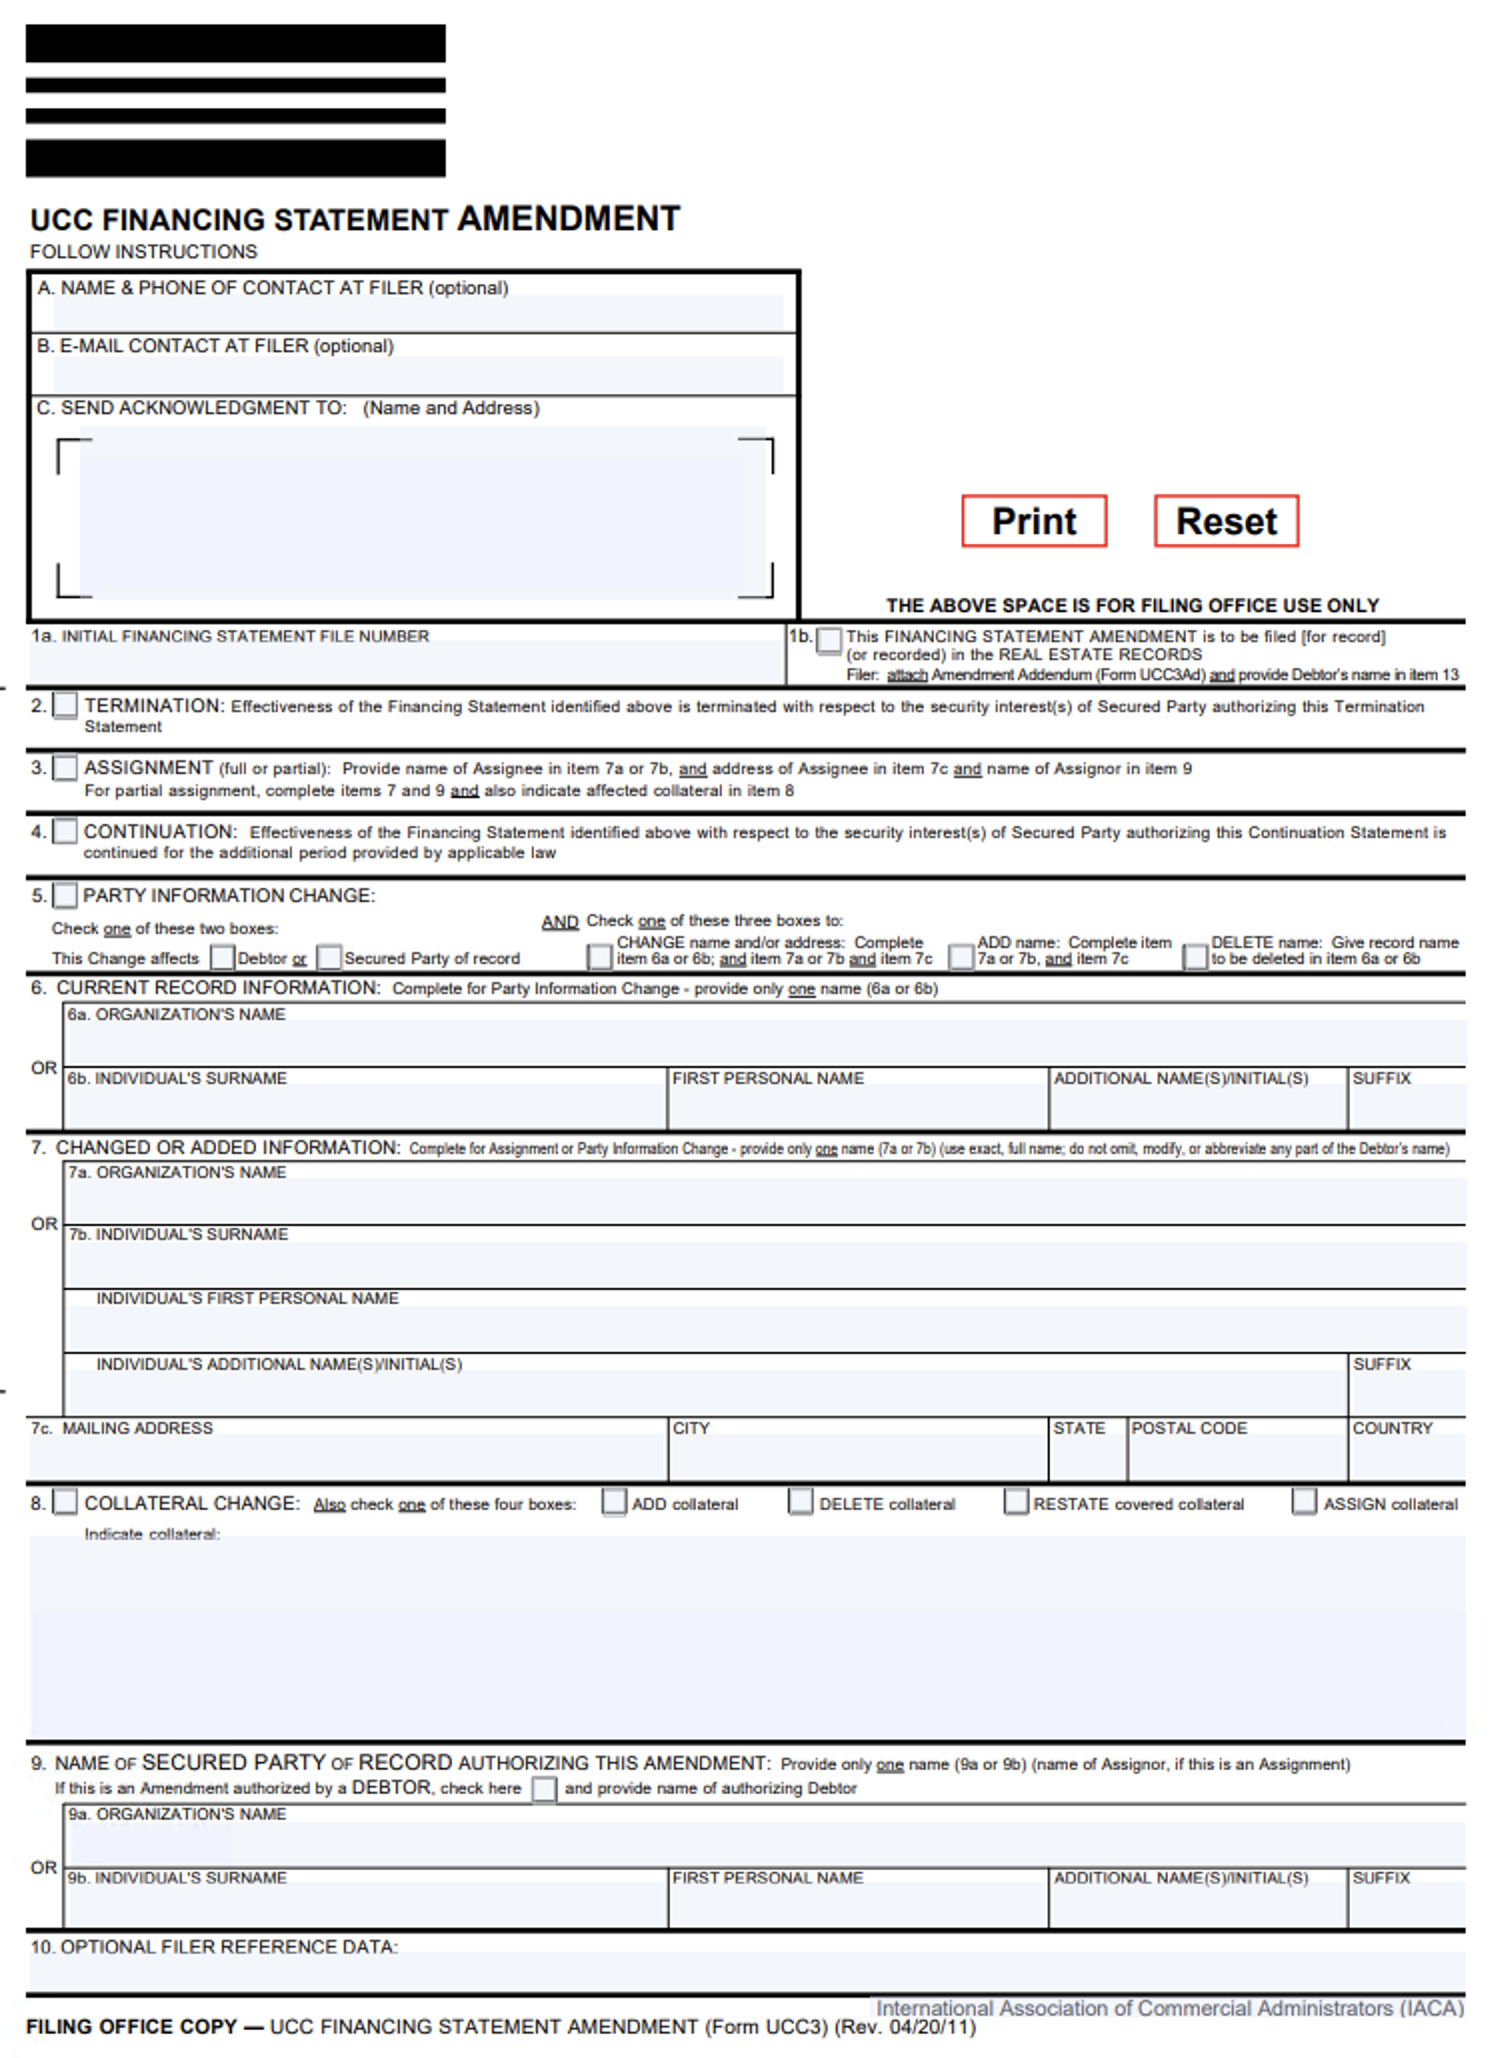
Un UCC-3 è usato come un modo per modificare il deposito del privilegio originale. Può essere utilizzato per terminare l’UCC, modificare qualsiasi dettaglio del vincolo o assegnare interessi a un’altra parte protetta per il vincolo.
Un servicer presenterebbe un UCC-3 quando il deposito UCC si avvicina alla scadenza. Un deposito UCC è attivo per cinque anni e, dopo quel periodo di tempo, il prestatore deve rinnovare il deposito per conservare i diritti sulle attività. Se si desidera rimuovere un privilegio prima che scada, è necessario presentare una dichiarazione di finanziamento UCC-3.
Un UCC-1 è una dichiarazione di finanziamento presentata da un creditore per informare altre parti che hanno un interesse di sicurezza contro le tue attività. Questo deposito a volte può causare confusione per gli imprenditori che necessitano di finanziamenti e possono influire sul loro punteggio di credito aziendale.
È necessaria una dichiarazione di risoluzione UCC-3 per chiudere un interesse di sicurezza perfezionato da un deposito UCC-1. Questa risoluzione per la proprietà personale viene eseguita completando e archiviando il modulo UCC-3 presso l’ufficio del segretario di stato nello stato appropriato.
Un mutuatario può presentare una dichiarazione di terminazione UCC-3 se la parte protetta non riesce a terminare la presentazione o inviare un estratto conto entro il periodo di tempo di 20 giorni.
Un esempio di subordinazione UCC-3 è quando un mutuatario vuole prendere un secondo mutuo con la banca n. 2 ma la banca n. 1 ha già prestato loro denaro. La banca n. 2 deve attendere che la banca n. 1 venga pagata per intero prima di recuperare i propri soldi, quindi gli interessi della banca n. 2 vengono definiti “subordinati.”
Qualcuno avrebbe presentato un UCC-1 per fornire un avviso alle parti interessate di avere un interesse di sicurezza nella proprietà personale di un debitore. Questa proprietà viene utilizzata come garanzia in una transazione protetta, come un prestito o un contratto di locazione.
Nessuno può presentare una terminazione UCC-3. La parte protetta ha la responsabilità di interrompere il deposito o di inviare una dichiarazione di risoluzione al debitore entro 20 giorni. Se non lo fanno, il debitore può presentare una dichiarazione di terminazione UCC-3.
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] A cosa è usato un UCC-3
Un UCC-3 viene utilizzato come un modo per modificare quell’assistenza privilegiata originale e fare cose come terminare l’UCC, modificare uno qualsiasi dei dettagli del vincolo o assegnare i tuoi interessi a un’altra parte protetta per il vincolo.
Cache
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Perché un servicer file dovrebbe un UCC-3
Un deposito UCC è generalmente attivo per cinque anni. Dopo quel periodo di tempo, il prestatore deve rinnovare il deposito per conservare i diritti delle attività. La maggior parte dei finanziatori consentirà al vincolo di scadere da solo, ma se si desidera rimuovere un privilegio prima, è necessario presentare una dichiarazione di finanziamento UCC-3.
Cache
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Cosa significa UCC-1
Un UCC-1 è una dichiarazione di finanziamento che un creditore si presenta per notificare ad altre parti che hanno un interesse di sicurezza contro uno o tutte le tue attività. Gli UCC-1 a volte causano confusione per gli imprenditori che necessitano di finanziamenti per le attrezzature e questi documenti possono influire sul punteggio di credito aziendale.
Cache
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] È un UCC-3 una risoluzione
Una dichiarazione di terminazione UCC-3 (una “risoluzione”) è un deposito richiesto che termina un interesse di sicurezza che è stato perfezionato da un deposito UCC-1. Una risoluzione per la proprietà personale viene realizzata completando e archiviando il modulo UCC-3 presso l’ufficio del segretario di stato nello stato appropriato.
Cache
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Può un file mutuatario UCC-3
La parte protetta ha 20 giorni per interrompere il deposito o inviare una dichiarazione di risoluzione al debitore che il debitore può quindi presentare. Se ciò non accade entro il periodo di 20 giorni, il debitore può presentare una dichiarazione di terminazione UCC-3.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Qual è un esempio di subordinazione UCC3
Ora, ad esempio, supponiamo che tu voglia prendere un secondo mutuo con la banca n. 2. La banca n. 2 cercherà i registri del Segretario di Stato e scoprirà che la Banca n. 1 ti ha già prestato denaro. La banca n. 2 non riavverà i suoi soldi fino a quando la banca n. 1 non sarà pagata per intero, quindi il suo interesse viene definito "subordinato".
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Perché qualcuno dovrebbe presentare un UCC-1
Un creditore presenta un UCC-1 per fornire un avviso alle parti interessate che ha un interesse di sicurezza nella proprietà personale di un debitore. Questa proprietà personale viene utilizzata come garanzia in qualche tipo di transazione protetta, di solito un prestito o un contratto di locazione.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Qualcuno può presentare una terminazione UCC-3
La parte protetta ha 20 giorni per interrompere il deposito o inviare una dichiarazione di risoluzione al debitore che il debitore può quindi presentare. Se ciò non accade entro il periodo di 20 giorni, il debitore può presentare una dichiarazione di terminazione UCC-3.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Cos’è un esempio di UCC-1
Garanzia tipica
Ad esempio, se si esegue un prestito per acquistare nuovi macchinari, il prestatore potrebbe presentare un privilegio UCC-1 e affermare che nuovi macchinari come garanzia sul prestito. Naturalmente, lavoreresti con il tuo prestatore per designare quale sarà la garanzia prima di firmare qualsiasi documentazione che si impegna nel prestito.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] È un UCC-1 uguale a un vincolo
Un deposito UCC, noto anche come privilegio UCC o UCC-1, è una dichiarazione di finanziamento che i finanziatori possono presentare la propria attività con il tuo segretario di stato. Quando si esegue un prestito garantito, il prestatore può presentare un privilegio per proteggere le attività che ti impegni a garantire finanziamenti.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Può un file mutuatario UCC 3
La parte protetta ha 20 giorni per interrompere il deposito o inviare una dichiarazione di risoluzione al debitore che il debitore può quindi presentare. Se ciò non accade entro il periodo di 20 giorni, il debitore può presentare una dichiarazione di terminazione UCC-3.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Cos’è una subordinazione UCC 1
Molto spesso, il primo prestatore protetto per la tua attività presenterà una dichiarazione di finanziamento UCC-1. Ciò significa che tutte le tue attività, compresi i diritti del contratto e la liquidità, sono garanziati del prestito.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] È un deposito UCC buono o cattivo
In generale, un deposito UCC non è dannoso per la tua attività: serve semplicemente come avviso ufficiale per altri creditori che il tuo prestatore ha un interesse di sicurezza in una o tutte le tue attività. Tuttavia, i documenti UCC possono influire sul credito aziendale, rischiare le attività della tua azienda e/o ostacolare la tua capacità di ottenere finanziamenti futuri.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Il deposito UCC ha danneggiato il tuo credito
Un deposito UCC non avrà un impatto direttamente sui punteggi del credito aziendale perché non indica nulla sulla tua capacità di rimborsare i tuoi debiti. Tuttavia, può influire sulla tua capacità di ottenere di nuovo il credito in futuro.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Puoi presentare un UCC-1 senza un accordo di sicurezza
Il tribunale ha osservato che il codice commerciale della California prevede che una persona può presentare un UCC-1 solo se il debitore autorizza il deposito mediante (1) autenticazione di un accordo di sicurezza; (2) diventare vincolato come debitore da un accordo di sicurezza; o (3) acquisizione di garanzie in cui è allegato un interesse di sicurezza.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Qual è la differenza tra un deposito vincente e un UCC
Un deposito UCC, noto anche come privilegio UCC o UCC-1, è una dichiarazione di finanziamento che i finanziatori possono presentare la propria attività con il tuo segretario di stato. Quando si esegue un prestito garantito, il prestatore può presentare un privilegio per proteggere le attività che ti impegni a garantire finanziamenti.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Cos’è una subordinazione UCC 3
Una subordinazione UCC 3 è una forma usata quando più di un prestatore ha interesse per la stessa garanzia. In questa situazione, un accordo di subordinazione dovrebbe essere firmato per stabilire l’ordine in cui i finanziatori verranno rimborsati il denaro.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quali sono i vantaggi dopo aver presentato un UCC-1
La presentazione di una dichiarazione UCC-1 consente ai creditori di garantire o “proteggere” il proprio prestito utilizzando le attività di proprietà personale dei propri clienti. In caso di inadempienza di un cliente sul loro prestito o in caso di dichiarazione di fallimento, un UCC-1 eleva lo stato del prestatore a un creditore garantito, garantendo che venga pagato.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Perché qualcuno dovrebbe presentare il deposito UCC
Un creditore presenta un UCC-1 per fornire un avviso alle parti interessate che ha un interesse di sicurezza nella proprietà personale di un debitore. Questa proprietà personale viene utilizzata come garanzia in qualche tipo di transazione protetta, di solito un prestito o un contratto di locazione.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Qual è la differenza tra un accordo di sicurezza e un UCC
Un accordo di sicurezza crea l’interesse di sicurezza, rendendolo esecutivo tra la parte protetta e il debitore. Una dichiarazione di finanziamento UCC-1 non crea né un interesse di sicurezza né modifica la sua portata; rivolge solo l’interesse di sicurezza a terzi.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Qual è la regola UCC più importante
L’articolo 9, che governa le transazioni garantite, è una delle sezioni più importanti dell’UCC. Le regole dell’articolo 9 coprono le transazioni in cui vi è un debito e un creditore ha un interesse nella proprietà del debitore.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] A quali casi si applica UCC
Il codice commerciale uniforme (UCC) contiene regole che si applicano a molti tipi di contratti commerciali, compresi quelli relativi a: la vendita di merci.Il contratto di locazione di merci.l’uso di strumenti negoziabili.transazioni bancarie.lettere di credito.Documenti di titolo per merci.titoli di investimento e.transazioni protette.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quali tre tipi di contratti rientrano nell’UCC
L’UCC è un insieme di regole che si applica alle transazioni commerciali, alle vendite e ai contratti finanziari.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quali sono le tre differenze principali tra il diritto comune e l’UCC in relazione a contratti per le vendite di beni
Differenze primarie tra UCC e contratti di diritto comune
Con il diritto comune, l’offerta, la natura del lavoro, il prezzo, la quantità e la performance devono essere inclusi nel contratto, mentre l’UCC richiede solo che la quantità sia inclusa. Secondo l’UCC, le offerte del commerciante possono essere non rivocabili anche senza considerazione.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] A cosa non si applica l’UCC
L’UCC non si applica agli acquisti immobiliari commerciali o ai contratti di locazione. Un altro modo per dirlo: l’UCC copre la proprietà personale, non la proprietà immobiliare. Per trovare leggi per i contratti immobiliari, dovrai esaminare altre leggi statali, regolamenti e casi giudiziari che si riferiscono specificamente a proprietà immobiliari.
[/WPREMARK]