


Quali tipi di prestiti creano credito?
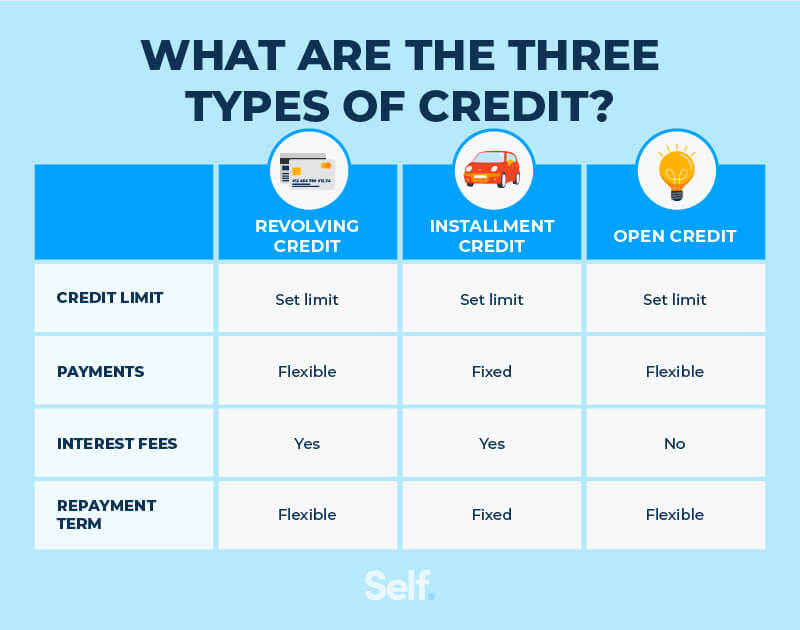
Per creare credito, è importante avere diversi tipi di prestiti. Alcuni esempi includono linee di credito revolving come carte di credito, nonché prestiti rateali come prestiti auto, prestiti ipotecari, prestiti agli studenti, prestiti personali e prestiti per costruttori di credito.
Un prestito personale può essere utile per costruire credito, ma è importante notare che è vantaggioso solo se si dispone di una solida storia creditizia. Se la tua storia creditizia è carente o ha bisogno di lavoro, potrebbe essere meglio considerare opzioni come prestiti per costruttori di credito o carte di credito.
Pagare le bollette in tempo e pagare i saldi delle carte di credito sono i modi più veloci per creare credito. Gli emittenti della carta di credito segnalano il tuo comportamento di pagamento agli uffici di credito ogni 30 giorni, quindi effettuare costantemente pagamenti positivi può aiutare a migliorare rapidamente il tuo credito.
Per creare credito, si consiglia di finanziare le necessità quotidiane che puoi addebitare alle tue carte di credito. Inoltre, acquisti più grandi come case e automobili possono anche contribuire alla segnalazione mensile del credito. Finché effettui i pagamenti in tempo, qualsiasi acquisto effettuato con una carta di credito o un prestito può aiutare a costruire credito.
Pagare un prestito in anticipo può farti risparmiare denaro per gli interessi e aumentare il tuo punteggio di credito. Tuttavia, è importante considerare attentamente la tua situazione finanziaria e assicurarsi che il pagamento in anticipo del prestito non influenzi negativamente il budget. Inoltre, verificare con il tuo prestatore per vedere se ci sono sanzioni di pagamento anticipato.
I prestiti di giorno di paga in genere non aiutano a creare credito. Mentre le persone con un credito scadente possono avere un accesso limitato ai prestiti con condizioni migliori, i finanziatori di giorno di paga di solito non segnalano la cronologia dei pagamenti agli uffici del credito. Ciò significa che eliminare un prestito di giorno di paga non contribuirà alla costruzione di credito.
Costruire un buon punteggio di credito può richiedere del tempo. Secondo Experian, uno dei tre principali uffici di credito nella U.S., È necessario disporre di un conto aperto e attivo per tre o sei mesi prima che possa essere calcolato un punteggio di credito. È importante essere pazienti e coerenti nei tuoi sforzi per costruire credito.
Il periodo di tempo in cui dovresti conservare un prestito per costruire il credito può variare. Si consiglia generalmente di mantenere il prestito aperto e in regola per un periodo di tempo più lungo per dimostrare il comportamento di rimborso responsabile. Tuttavia, ciò può anche dipendere da fattori come il tipo di prestito e i tuoi obiettivi finanziari specifici.
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Che tipo di prestiti aiuta il tuo credito
Esistono molti tipi diversi di prestiti che puoi utilizzare per creare credito. Puoi utilizzare una linea di credito girevole come una carta di credito o prestiti rateali, come prestiti auto, prestiti ipotecari, prestiti agli studenti, prestiti personali, prestiti per costruttori di credito e altro ancora.
Cache
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Puoi creare credito ottenendo un prestito
Un prestito personale può essere un buon modo per creare credito, ma solo se la tua storia creditizia è già abbastanza solida da ottenere termini di prestito che non sono troppo costosi. Se non hai una storia creditizia o un credito che necessita di un sacco di lavoro, un prestito o una carta di credito per costruttori di credito potrebbe essere opzioni migliori.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Ciò che costruisce il credito più veloce
Pagare le bollette in tempo e pagare i saldi sulle tue carte di credito sono i passaggi più potenti che puoi fare per aumentare il tuo credito. Gli emittenti segnalano il tuo comportamento di pagamento agli uffici di credito ogni 30 giorni, quindi i passaggi positivi possono aiutare rapidamente il tuo credito.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Qual è la cosa migliore da finanziare per creare credito
Le cose migliori da acquistare per costruire il credito sono le necessità quotidiane che puoi addebitare alle carte di credito, oltre a acquisti più grandi come case e automobili che contribuiscono alla reporting mensile del credito. Tutto ciò che acquisti con una carta di credito o un prestito alla fine ti aiuta a creare credito, purché effettui i pagamenti in tempo.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] È male pagare un prestito presto
Se hai il debito del prestito personale e sei in una posizione finanziaria per pagarlo presto, farlo potrebbe farti risparmiare denaro per gli interessi e aumentare il tuo punteggio di credito. Detto questo, dovresti pagare un prestito in anticipo solo se puoi farlo senza inclinarsi il budget e se il tuo finanziatore non fa pagare una penalità pagava.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Prestiti di giorno di paga BUILD CREDITO
Non costruirà credito
Le persone con un credito davvero approssimativo potrebbero non avere accesso ai prestiti con termini migliori. Ma i finanziatori di giorno di paga di solito non segnalano la cronologia dei pagamenti agli uffici del credito, il che significa che il prestito non ti aiuta a creare credito.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanto velocemente un prestito crea il credito
Experian®, uno dei tre principali uffici di credito nella U.S., Spiega che “dovrai avere un account aperto e attivo per tre o sei mesi prima che possa essere calcolato un punteggio di credito.”Anche se possono essere necessari mesi per costruire un buon punteggio di credito, può richiedere molto meno tempo per annullare tutto il tuo duro lavoro.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanto tempo dovrei tenere un prestito per creare credito
“Se hai soldi per ripagare il prestito ma vuoi costruire il tuo credito, tenerlo per 12-24 mesi è l’ideale. In questo modo, non maturano molto interesse ma costerà comunque credito. Ciò non significa che devi ottenere un prestito di 12 o 24 mesi, tuttavia.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Come ottenere un punteggio di credito 700 in 30 giorni
Migliori carte di credito per cattivo credito.Controlla i tuoi rapporti di credito e i punteggi di credito. Il primo passo è sapere cosa viene segnalato su di te.Errori corretti nei tuoi rapporti di credito. Una volta che hai i tuoi rapporti di credito, leggili attentamente.Evita i pagamenti in ritardo.Pagare il debito.Aggiungi una storia di credito positiva.Mantieni grandi abitudini di credito.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Come ottenere un punteggio di credito 700 in 2 mesi
Ecco cosa devi fare.Effettuare ogni pagamento in tempo.Mantieni basso il tuo credito.Non chiudere vecchi account.Pagare i saldi delle carte di credito.Chiedi al tuo emittente della carta di aumentare il limite.Usa la strategia utente autorizzata.Metti i pagamenti delle fatture al lavoro.Usa una società di reporting degli affitti.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Qual è il modo n. 1 per costruire un buon punteggio di credito
effettua sempre i tuoi pagamenti in tempo. effettua almeno il pagamento minimo se non puoi pagare l’intero importo che devi. Contatta subito il prestatore se pensi che avrai problemi a pagare una fattura. Non saltare un pagamento anche se una fattura è in discussione.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Come ottenere il punteggio di credito 100 punti in 30 giorni
Per la maggior parte delle persone, non accadrà aumentare un punteggio di credito di 100 punti in un mese. Ma se paghi le bollette in tempo, elimina il debito del consumatore, non eseguire grandi saldi sulle tue carte e mantenere un mix di consumatore e prestiti garantiti, un aumento del tuo credito potrebbe avvenire entro mesi.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] È meglio pagare i prestiti velocemente o lentamente
Nella maggior parte dei casi, pagare un prestito in anticipo può risparmiare denaro, ma controlla prima per assicurarsi che le penalità di pagamento anticipato, gli interessi precomputati o i problemi fiscali non neutralizzano questo vantaggio. Pagare le carte di credito e i prestiti personali di alto interesse dovrebbero venire prima. Questo risparmierà denaro e migliorerà quasi sempre il tuo punteggio di credito.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] I progressi in contanti aiutano a creare credito
I progressi in contanti possono influire sui punteggi del credito come qualsiasi altro prestito. Mentre non danneggiano intrinsecamente il tuo punteggio di credito, possono portare a problemi di credito futuri. Ad esempio, utilizzando troppo del tuo credito disponibile o pagando il tuo anticipo in contanti in ritardo, è in grado di consegnare il punteggio di credito.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] I prestiti rateali hanno danneggiato il tuo credito
I prestiti di rate possono danneggiare il tuo punteggio di credito se non si paga in tempo, poiché il prestatore segnalerà informazioni negative agli uffici di credito. La dura indagine sulla tua storia creditizia e l’aumento del carico complessivo del debito quando si ottiene per la prima volta un prestito rateale può anche danneggiare il tuo punteggio di credito inizialmente.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanto tempo ci vuole per ottenere un punteggio di credito 700 da 500
6-18 mesi
Il percorso di costruzione del credito è diverso per ogni persona, ma una gestione del denaro prudente può portarti da un punteggio di credito 500 a 700 entro 6-18 mesi. Possono essere necessari più anni per passare da un punteggio di credito 500 a un punteggio eccellente, ma la maggior parte dei prestiti diventa disponibile prima di raggiungere un punteggio di credito 700.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Prestiti aumenta il tuo punteggio di credito
Un prestito personale può costruire i tuoi punteggi di credito a lungo termine fintanto che rimborshi costantemente il debito in tempo.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Puoi creare un punteggio di credito 700 in 3 mesi
Il tempo necessario per aumentare un punteggio di credito da 500 a 700 potrebbe variare da alcuni mesi a pochi anni. Il tuo punteggio di credito aumenterà in base al modello di spesa e alla cronologia del rimborso. Se non hai ancora una carta di credito, hai la possibilità di costruire il tuo punteggio di credito.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Come ottenere un punteggio di credito 700 in 2 anni
Prendi i seguenti passi per puntare a un punteggio di credito di 700 o superiore.Abbassa il tuo utilizzo del credito.Limitare le nuove domande di credito.Diversifica il tuo mix di credito.Tieni aperte le vecchie carte di credito.Effettuare pagamenti puntuali.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Come andare da 500 a 800 punteggio di credito
4 fattori chiave di un eccellente pagamento di credito di credito. Il modo migliore per ottenere il tuo punteggio di credito oltre 800 si riduce al pagamento delle fatture in tempo ogni mese, anche se sta effettuando il pagamento minimo dovuto.Importi dovuti.Storia creditizia.Tipi di conti e attività di credito.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanto tempo ci vuole per passare da 550 a 750 punteggio di credito
Quanto tempo ci vuole per riparare il credito, la buona notizia è che quando il tuo punteggio è basso, ogni cambiamento positivo che apporti avrà probabilmente un impatto significativo. Ad esempio, passare da un punteggio di credito scarso di circa 500 a un punteggio di credito equo (nella gamma 580-669) impiega circa 12-18 mesi di uso di credito responsabile.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanto tempo ci vuole per passare da un punteggio di credito 500 a un 700
Circa 12-18 mesi
Tempo di recupero medio
Ad esempio, passare da un punteggio di credito scarso di circa 500 a un punteggio di credito equo (nella gamma 580-669) impiega circa 12-18 mesi di uso di credito responsabile. Una volta che sei arrivato alla buona zona di credito (670-739), non aspettarti che il tuo credito continui a salire costantemente.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Come ottenere 800 punteggio di credito in 45 giorni
Ecco 10 modi per aumentare il tuo punteggio di credito di 100 punti – molto spesso questo può essere fatto entro 45 giorni.Controlla il tuo rapporto di credito.Paga le tue bollette per tempo.Pagare qualsiasi collezione.Fatti catturare le bollette del passato.Mantieni i saldi bassi sulle tue carte di credito.Ripagare il debito piuttosto che trasferirlo continuamente.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Come ottenere un punteggio di credito 700 in 3 mesi
Ecco cosa devi fare.Effettuare ogni pagamento in tempo.Mantieni basso il tuo credito.Non chiudere vecchi account.Pagare i saldi delle carte di credito.Chiedi al tuo emittente della carta di aumentare il limite.Usa la strategia utente autorizzata.Metti i pagamenti delle fatture al lavoro.Usa una società di reporting degli affitti.
[/WPREMARK]
[wppremark_icon icon = “quote-left-2-solid” width = ” 32 “altezza =” 32 “] Quanto tempo dovresti conservare un prestito per creare credito
“Se hai soldi per ripagare il prestito ma vuoi costruire il tuo credito, tenerlo per 12-24 mesi è l’ideale. In questo modo, non maturano molto interesse ma costerà comunque credito. Ciò non significa che devi ottenere un prestito di 12 o 24 mesi, tuttavia.
[/WPREMARK]